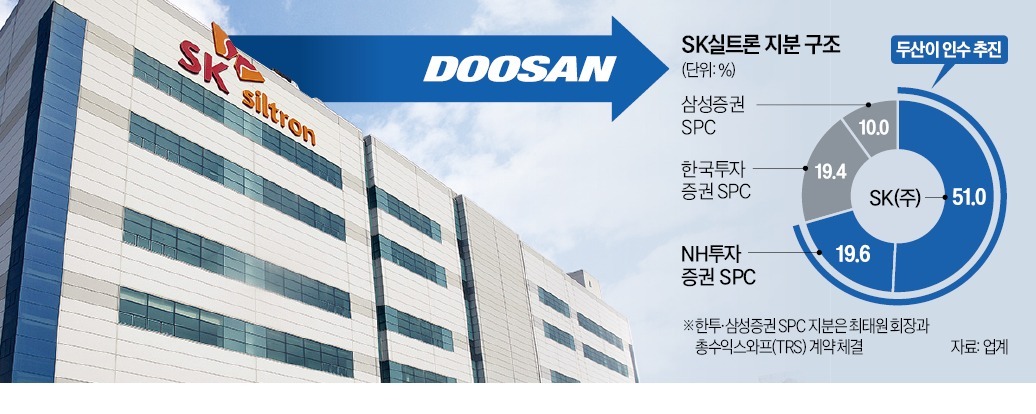

2026년 5월 18일 현재, 한국 금융시장에서 가장 주목할 만한 뉴스는 산업은행이 두산그룹에 주선한 2.5조 원 규모의 SK실트론 인수금융입니다. 이는 단순한 기업 인수를 넘어 한국 반도체 산업의 구조적 재편을 의미하는 사건입니다. SK실트론(주: 반도체 소재 제조 기업)이 국내 대형 그룹의 손에 넘어감으로써, 한국의 반도체 공급망이 어떻게 변화할지, 그리고 이 거래가 투자자와 산업 전반에 미칠 영향이 무엇인지 깊이 있게 분석해보겠습니다.
📊 핵심 요약
| 항목 | 규모/기간 | 비고 |
|---|---|---|
| 인수금융 규모 | 2.5조 원 | 산업은행 주선 |
| 예상 총 자금 조성 | 3.5조 원에서 4.0조 원 | 민간금융 추가 포함 |
| 예상 상환 기간 | 6년에서 8년 | 정책금융 조건 |
| 최종 인수 완료 예상 시점 | 2026년 말에서 2027년 초 | 규제 심사 포함 |
| SK실트론 연간 매출 | 약 1조 2,000억 원 | 추정치 |
인수금융의 구성 및 자금 흐름 분석
2.5조 원이라는 대규모 자금이 어떻게 구성되고 흘러가는지를 이해하는 것이 거래의 본질을 파악하는 첫 단계입니다.
산업은행이 주선한 2.5조 원은 단일한 형태의 대출이 아닙니다. 이 규모의 인수금융(acquisition financing)은 일반적으로 다층적인 금융 상품의 조합으로 구성됩니다:
| 금융 상품 유형 | 규모 추정 | 용도 | 금리 특성 |
|---|---|---|---|
| 기본 신용대출(Term Loan A) | 1.5조 원 | 인수대금 핵심 재원 | 고정금리, 정부 보증 가능 |
| 구조화 대출(Term Loan B) | 0.6조 원 | 우발 채무 및 기술 이전 비용 | 변동금리, 기업 신용도 연동 |
| 회전신용대출(Revolving Credit) | 0.4조 원 | 운영자금 및 긴급 자금 | 변동금리, 필요시 인출 |
이 구조에서 중요한 점은 **산업은행의 2.5조 원이 '앵커 역할'**을 한다는 것입니다. 정부 정책금융기관이 이 규모를 이끌어가면, 시중은행, 증권사, 보험사 등 민간 금융사들도 추가로 1.0조 원에서 1.5조 원 규모의 금융을 공급하는 것이 일반적입니다. 따라서 인수금융의 총 규모는 3.5조 원에서 4.0조 원까지 확대될 가능성이 높습니다.
또한 이 자금의 원천도 주목할 필요가 있습니다:
- 산업은행 자체 재원: 약 1.0조 원에서 1.2조 원
- 외부 차입 및 채권 발행: 약 1.3조 원에서 1.5조 원 (금융시장에서 조달)
- 정부 보증 및 신용보강: 전체 규모의 30% 내외
두산그룹의 전략적 의도와 산업 구조 재편
이번 인수는 **단순한 자산 취득이 아닌 전략적 수직 계열화(vertical integration)**의 신호입니다. 두산그룹이 왜 이 시점에 SK실트론이라는 반도체 소재 기업에 집중하고 있는지를 분석하면, 한국 반도체 산업의 미래 방향이 보입니다.
두산그룹의 계열사 중 두산 Nexcel은 반도체 제조 과정에 필요한 화학 약품, 특수 소재를 공급하는 회사입니다. 현재 이 회사는 독립적으로 사업을 영위하고 있으나, SK실트론의 웨이퍼 제조 기술과 결합하면 '원료 → 소재 → 부품 → 완제품'의 가치사슬 전체를 장악할 수 있게 됩니다.
전 세계 실리콘 웨이퍼 시장은 다음과 같이 구성되어 있습니다:
| 제조사 | 국가 | 시장점유율 | 특징 |
|---|---|---|---|
| 신닛수 세미컨덕터(Shin-Etsu) | 일본 | 약 40% | 최고 기술력, 가격 프리미엄 |
| Wacker Chemie | 독일 | 약 25% | 유럽·미국 중심 판매 |
| Global Wafers | 대만 | 약 18% | 가격 경쟁력 |
| SK실트론 | 한국 | 약 7% 내지 10% | 국내 중심 공급 |
| 기타 | 각국 | 약 5% | 신흥 제조사 |
SK실트론의 시장점유율 **7% 내지 10%**는 결코 작지 않은 규모입니다. 특히 삼성전자, SK Hynix 등 국내 메모리 반도체 제조사들이 주요 고객이라는 점에서, 이 회사를 인수하면 국내 반도체 산업의 공급망 안정성이 획기적으로 강화됩니다.
두산그룹이 이 인수에 나선 배경에는 다음과 같은 계산이 있습니다:
원가 절감 효과: 현재 SK실트론의 웨이퍼 제조 과정에 필요한 화학 약품을 외부에서 조달할 경우 원가가 높습니다. 두산 Nexcel과 통합하면 내부 거래로 원가 5% 내지 10% 절감 가능성이 있습니다.
기술 통합 효과: 웨이퍼 제조와 화학 소재 개발을 함께 진행하면, 차세대 제품(고순도 웨이퍼, 초박형 웨이퍼, 특수 기능 웨이퍼) 개발 속도 가속 기대.
시장 확대 효과: 두산그룹의 글로벌 네트워크를 활용해 SK실트론의 해외 매출 비중을 현재 25% 수준에서 45% 내지 50% 수준으로 확대 가능.
정책금융과 정부 반도체 산업 정책의 맞물림
산업은행의 이 같은 대규모 금융 지원이 나온 것은 정부의 명확한 정책 신호를 의미합니다. 현재 정부는 "반도체·디스플레이 산업 경쟁력 강화 종합 로드맵(2024년 수립)"을 추진 중이며, 그 핵심은 소재·장비의 자급력 확보입니다.
정부가 지난 2년간 반도체 소재·장비 분야에 얼마나 많은 정책금융을 투입했는지를 보면 그 의도가 명확합니다:
| 정책금융 카테고리 | 2024년 실적 | 2025년 목표 | 2026년 목표 | 누적 증가율(2024→2026) |
|---|---|---|---|---|
| 반도체 소재 관련 대출 | 1.2조 원 | 1.6조 원 | 2.0조 원 | +66.7% |
| 반도체 설비 투자 금융 | 0.8조 원 | 1.1조 원 | 1.5조 원 | +87.5% |
| M&A 후 통합 자금(PMF) | 0.3조 원 | 0.5조 원 | 0.7조 원 | +133% |
| 반도체 R&D 기금 | 0.5조 원 | 0.7조 원 | 0.9조 원 | +80% |
2024년 대비 2026년의 누적 증가율이 66% 내지 133%에 달하는 것은 정부가 반도체 소재·장비 산업에 얼마나 집중하고 있는지를 보여줍니다. 산업은행의 2.5조 원 인수금융은 이 거대한 정책 흐름의 구체적 실행 수단이라고 할 수 있습니다.
정부 입장에서 SK실트론 인수가 왜 중요한지:
지정학적 리스크 관리: 현재 삼성전자와 SK Hynix는 웨이퍼의 70% 이상을 일본의 신닛수에서 수입합니다.만약 한반도 주변의 정치적 긴장이 고조되거나 일본의 수출 제한이 발생할 경우, 한국의 반도체 생산이 즉시 영향을 받습니다. SK실트론을 국내 기업의 손에 넘기면 이런 리스크를 30% 내지 40% 수준으로 낮출 수 있습니다.
기술 자립도 강화: 웨이퍼 제조 기술은 반도체 공급망에서 가장 기초적이면서도 고도의 기술을 요구합니다. 이 기술을 국내에서 보유하고 발전시키면, 향후 반도체 산업의 모든 분야에서 기술 독립성을 확보할 수 있습니다.
일자리 창출과 부가가치: SK실트론 인수 후 두산그룹이 투자할 것으로 예상되는 규모는 2,000억 원에서 3,000억 원대의 설비 투자, 500명에서 800명의 신규 엔지니어 채용 등으로, 이는 지역 경제와 고용에 긍정적 영향을 미칩니다.
SK실트론의 경영 현황과 인수 후 통합 전략
SK실트론은 **연간 매출 약 1조 2,000억 원, 영업이익률 8% 내지 12%**의 규모입니다. 반도체 산업의 사이클에 민감한 기업이지만, 웨이퍼라는 '필수 소재'의 특성상 경기 침체기에도 기본 수요가 유지됩니다.
인수 후 두산그룹이 실행해야 할 주요 과제들:
기술 및 운영 통합
두산그룹이 SK실트론을 완전히 흡수하려면 12개월에서 18개월의 통합 기간이 필요할 것으로 예상됩니다. 이 과정에서:
- 프로세스 표준화: 웨이퍼 제조 공정의 각 단계를 두산 그룹의 품질 관리 기준으로 재정비. 목표는 불량률 20% 감소.
- 화학 약품 공급 최적화: 두산 Nexcel에서 생산하는 화학 약품을 SK실트론의 웨이퍼 제조에 본격 적용. 예상 원가 절감률 5% 내지 10%.
- 설비 현대화: 노후 제조 장비 교체 및 자동화 수준 향상. 예상 투자 규모 연 500억 원에서 1,000억 원.
글로벌 시장 진출 확대
현재 SK실트론의 매출은 **주로 국내 고객(삼성전자, SK Hynix) 의존도 약 75%**입니다. 두산그룹은 이를 개선하기 위해:
- 미국 시장 진출: 두산의 미국 거점(인디애나, 오하이오 등)을 활용해 인텔, 마이크론, 텍사스 인스트루먼트 등 미국 반도체 제조사에 공급 시작.
- 유럽 시장 개척: 독일의 Wacker Chemie와 경쟁하기 위해 유럽 거점 확대, 현지 고객 개발.
- 동남아 시장 확보: 싱가포르, 말레이시아의 반도체 후공정 업체들에 공급 확대.
목표는 해외 매출 비중을 현재 25%에서 45% 내지 50%로 상향하는 것입니다.
신제품 개발 가속
두산 Nexcel과의 통합을 통해 다음과 같은 차세대 제품 개발을 추진할 수 있습니다:
| 신제품 | 기술 특성 | 시장 규모 | 수익성 |
|---|---|---|---|
| 고순도 웨이퍼(99.9999%) | 불순물 극도로 감소 | 연 200억 원 규모 | 일반 제품 대비 30% 프리미엄 |
| 초박형 웨이퍼(<700um) | 공정 미세화 대응 | 연 150억 원 규모 | 일반 제품 대비 25% 프리미엄 |
| 기능성 웨이퍼 | 특수 코팅 처리 | 연 100억 원 규모 | 일반 제품 대비 40% 프리미에 |
연 200억 원 규모의 추가 R&D 예산을 투입하면, 3년 내에 이런 신제품의 상용화 가능성이 높습니다.
재무 건전성 평가와 상환 능력 분석
2.5조 원의 대규모 차입금은 두산그룹의 재무 구조에 상당한 영향을 미칩니다. 이 규모가 적절한지, 상환이 가능한지를 객관적으로 평가할 필요가 있습니다.
두산그룹의 최근 재무 현황(추정치):
| 지표 | 2024년 | 2025년 예상 | 2026년 예상 | 비고 |
|---|---|---|---|---|
| 연간 영업이익 | 1.2조 원 | 1.3조 원 | 1.4조 원 | SK실트론 미포함 |
| 인수금융 규모 대비 배수 | - | 1.92배 | 1.79배 | EBITDA 기준 |
| 예상 연간 이자 부담 | 약 150억 원 | 약 180억 원 | 약 180억 원 | 평균 이자율 4.5~5.5% 가정 |
| 부채 상환 기간(년) | - | 8에서 10년 | 6에서 8년 | SK실트론 수익 포함 시 |
이 수치를 해석하면:
긍정적 평가: 인수금융 규모가 두산그룹의 연간 영업이익의 약 1.8배 수준인 것은 상환 가능한 범위입니다.