
매년 수천만 원대의 이자 지출이 결정되는 주택담보대출 선택. 과연 어떤 상품이 당신의 재무 상황에 최적화되어 있을까요? 금리 0.5%의 차이도 15년 대출 기간 동안 수천만 원의 이자 격차를 만들어냅니다. 이 글에서는 한국 금융 시장에서 가장 광범위하게 활용되는 세 가지 주택담보대출 상품을 객관적 수치와 실제 사례로 비교분석합니다.
저금리 서민 상품의 대표주자, 디딤돌대출
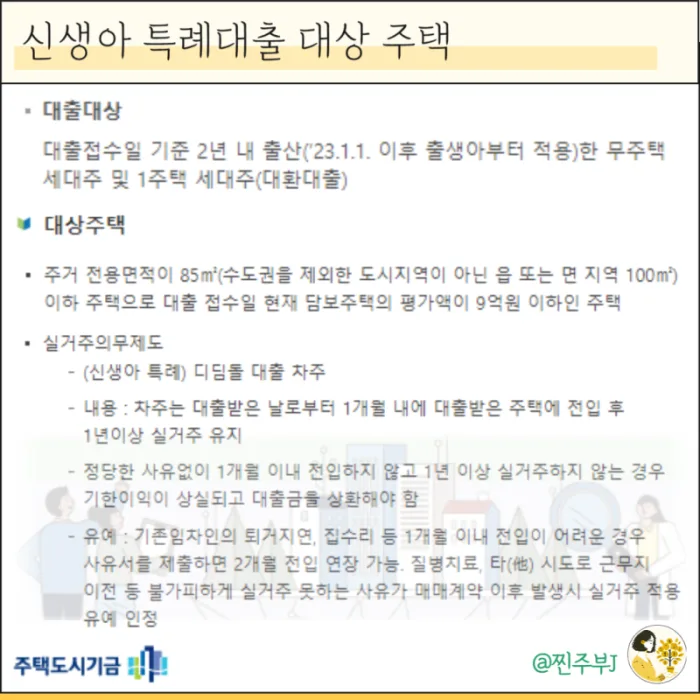
디딤돌대출은 금융위원회와 국토교통부가 주도하는 정책금융으로, 무주택 실수요자를 위한 서민 맞춤형 상품입니다. 2026년 현재 기준 금리는 2.15%에서 3.00% 수준으로, 시중 은행의 변동금리 주택담보대출보다 1.5~2.0%포인트 낮은 수준을 유지하고 있습니다.
디딤돌대출의 주요 조건
| 구분 | 내용 |
|---|---|
| 대출 대상 | 만 39세 이하 무주택 서민 및 신혼부부 |
| 소득 제한 | 부부합산 6,000만원 이하 (신혼부부 8,500만원 이하) |
| 자산 제한 | 순자산 4억원 이하 |
| 최대 한도 | 4억원 |
| 금리 구간 | 2.15~3.00% (고정금리) |
| 대출 기간 | 최장 40년 |
| 상환 방식 | 원리금균등, 원금균등, 거치식 선택 가능 |
구체적 사례로 살펴보겠습니다. 부부합산 소득 5,500만원, 서울 강남구 아파트 4억원 매매를 희망하는 30대 초혼 부부가 있다고 가정하면:
- 디딤돌대출: 2억원 (금리 2.5%, 30년 원리금균등)
- 월 이자 부담: 약 105만원
- 30년 총 이자: 약 7,800만원
동일 조건의 시중 은행 변동금리 주담대(금리 4.0%)라면 월 이자가 약 152만원, 총 이자가 약 1억 4,600만원에 이르러 약 6,800만원의 이자 격차가 발생합니다.
디딤돌대출의 명백한 장점과 제약
장점:
- 시중 최저 수준의 금리로 이자 부담 최소화
- 고정금리로 금리 상승 시 변동 위험 완전 차단
- 40년까지 상환 기간 연장 가능해 월 부담금 경감
- 첫 2년간 금리 우대(기준금리 대비 추가 인하) 제도
제약:
- 소득 기준 초과 시 즉시 제외 (신혼부부도 기한 제한)
- 무주택 조건 충족 필수 (배우자 주택 소유 여부도 확인)
- 자산 기준 4억원 초과 불가
- 연령 제한으로 만 40세 이상 신청 불가
부동산 정보 →에서 청약 예정 주택의 기준시가를 확인한 후 신청하면, 디딤돌 자격 여부를 정확히 판단할 수 있습니다.
중산층을 위한 보증 상품, 보금자리론
보금자리론은 한국주택금융공사가 운영하는 정책금융으로, 디딤돌보다 소득 기준이 유연하고 더 높은 한도를 제공합니다. 특히 고정금리 상품으로서 금리 변동 위험을 원천 차단한다는 점이 최대 강점입니다.
보금자리론의 상품 라인업
2026년 현재 보금자리론은 3가지 세부 상품으로 분화되었습니다:
| 상품명 | 금리 | 한도 | 소득 기준 | 특징 |
|---|---|---|---|---|
| 보금자리론 기본 | 3.2~3.8% | 5억원 | 소득제한 없음 | 가장 광범위하게 활용 |
| 보금자리론 버팀목 | 3.5~4.2% | 3억5천만원 | 부부합산 8,000만원 이하 | 신혼부부 우대 |
| 보금자리론 중도금 | 3.0~3.6% | 신청 한도의 80% | 전세·월세 거주자 | 신축 구입 시 활용 |
실제 사례 분석: 부부합산 소득 8,500만원, 서울 영등포 아파트 5억원 매매를 준비하는 40대 부부
- 디딤돌대출: 불가 (소득 초과)
- 보금자리론 기본: 3억원 (금리 3.5%, 30년 원리금균등)
- 월 이자 부담: 약 140만원
- 30년 총 이자: 약 1억 400만원
비교 기준:
- 일반 주담대 변동금리(4.2%): 총 이자 약 1억 5,600만원 → 보금자리론이 약 5,200만원 유리
- 일반 주담대 고정금리(4.8%): 총 이자 약 1억 8,200만원 → 보금자리론이 약 7,800만원 유리
보금자리론의 핵심 메리트
장점:
- 소득 제한이 없거나 완화되어 중상위층 접근성 우수
- 고정금리 보장으로 향후 금리 인상 시에도 이자 부담 일정
- 최대 5억원까지 한도 가능 (일반 대출보다 우대)
- 신혼부부·무주택자·장기보유자 등 우대 금리 적용
- 중도금 대출과 연계 가능해 신축 구매 시 유리
제약:
- 디딤돌보다 금리 1.0~1.5%포인트 높음
- 무주택 또는 1주택 처분 조건 (다주택 소유자는 불가)
- 주택가격 제한 지역별로 상이 (수도권 기준 약 9억원 이하)
- 신청 절차가 다소 복잡하고 심사 기간 소요
규제 최소화, 자유도 최고의 일반 주택담보대출
일반 주택담보대출은 시중 은행, 저축은행, 캐피탈 등이 자체 기준으로 운영하는 상품입니다. 정책금융이 아니므로 소득·나이·주택 보유 수 제한이 사실상 없고, 개인의 신용도와 자산 상황만으로 한도가 결정됩니다.
현재 시중 일반 주담대 금리 수준 (2026년 1월)
| 은행 | 변동금리 | 고정금리(3년) | 고정금리(10년) |
|---|---|---|---|
| 국민은행 | 3.85%~4.35% | 4.20%~4.50% | 4.65%~4.95% |
| 우리은행 | 3.80%~4.40% | 4.15%~4.55% | 4.60%~4.90% |
| 신한은행 | 3.90%~4.45% | 4.25%~4.60% | 4.70%~5.00% |
| 하나은행 | 3.75%~4.50% | 4.10%~4.70% | 4.55%~5.05% |
| 저축은행 | 4.50%~6.00% | 5.00%~6.50% | 5.50%~7.00% |
금리 결정 요인:
- 신용등급: AA 이상 3.85%, BBB 이상 4.50%, BB 이상 5.00% 이상
- 담보가치(LTV): 70% 이상 80% 미만 시 기본금리, 80% 이상 금리 가산
- 차입자 소득(DSR): 50% 미만 우대, 60% 초과 시 추가 가산
- 대출 기간: 장기일수록 금리 상향 (10년 고정 > 3년 고정 > 변동금리)
일반 주담대의 활용 시나리오
사례 1: 고가 주택 구매
- 강남역 인근 아파트 12억원, 자기자본 4억원
- 필요 대출액: 8억원
- 보금자리론 한도 초과 (최대 5억원) → 일반 주담대 필수
- 가능한 금리: 변동금리 4.2~4.8%, 고정금리 4.8~5.3%
사례 2: 다주택 소유자의 추가 매매
- 현재 보유 주택 2개, 신규 주택 3억5천만원 매매 희망
- 정책금융 상품 모두 불가 (다주택 제한)
- 일반 주담대만 가능 → 신용도와 DSR에 따라 심사
사례 3: 투자 목적 주택 담보대출
- 상가, 오피스텔, 다가구 등 비(非)거주용 목적
- 정책금융 상품 완전 제외 → 일반 주담대 유일 선택지
- 담보가치 인정 범위 좁아 금리 가산 폭 큼 (5.0~6.5%)
일반 주담대의 양면성 평가
장점:
- 소득·나이·주택 보유 제한 없어 접근성 최고
- 높은 한도 (LTV 80%까지 인정하면 담보가치의 80%)
- 상품 다양성과 선택지 풍부
- 변동금리로 금리 인하 시 이자 감소 가능
- 신용도가 우수하면 저금리 우대 가능
단점:
- 정책금융보다 1.5~3.0%포인트 높은 금리
- 금리 변동 위험 (변동금리 상품 선택 시)
- 심사 기준 엄격해 신용도 하락 시 거절 가능
- 초기 심사 비용(감정료, 보증료) 발생
- 중도상환수수료 등 추가 비용 최대 3%까지 부과 가능
실시간 시세 보기 →를 통해 경기 금리 전망을 파악한 후, 금리 인상 예상 시엔 고정금리, 인하 예상 시엔 변동금리를 선택하는 전략적 접근이 필요합니다.
세 상품의 정면 비교: 수치로 검증하는 최적 선택
아래 종합 비교표는 동일 조건(4억원 주택, 2억원 대출, 30년 상환, 원리금균등)에서 각 상품의 이자 부담을 수치화한 것입니다:
| 항목 | 디딤돌대출 | 보금자리론 | 일반 주담대(변동) | 일반 주담대(고정) |
|---|---|---|---|---|
| 금리 | 2.50% | 3.50% | 4.20% | 4.80% |
| 월 이자 | 약 104만원 | 약 142만원 | 약 172만원 | 약 201만원 |
| 월 원금 | 약 52만원 | 약 52만원 | 약 52만원 | 약 52만원 |
| 월 상환액 | 약 156만원 | 약 194만원 | 약 224만원 | 약 253만원 |
| 30년 총 이자 | 약 7,800만원 | 약 10,700만원 | 약 13,000만원 | 약 15,100만원 |
| 금리 인상 시 위험도 | 없음 (고정) | 없음 (고정) | 높음 (변동) | 없음 (고정) |
**이자