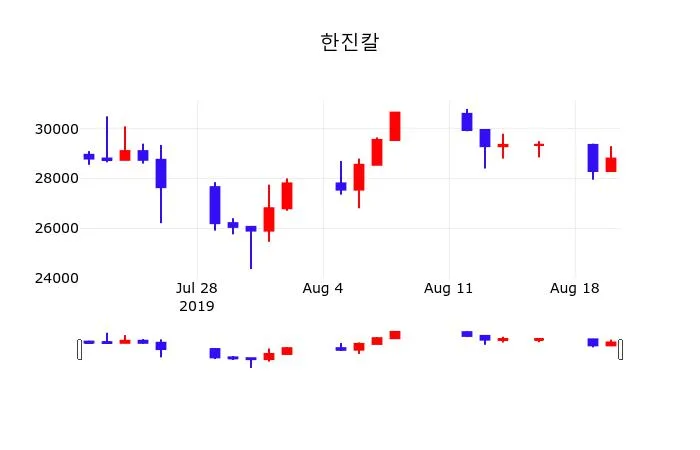

한진칼은 한국 물류산업의 핵심 플레이어로, 최근 글로벌 공급망 재편과 전자상거래 성장이라는 구조적 변화 속에서 재평가받고 있습니다. 2024년 현물 주가 22,000원 수준에서 2026년까지의 기업가치 변동을 추적하고, 주요 증권사 목표주가와 본질적 적정 가치 간의 괴리를 분석해봅시다.
현황 스냅샷: 시장 위상과 실적 기초
한진칼의 현재 시장평가는 매우 흥미로운 국면을 맞이하고 있습니다.
| 항목 | 수치 | 평가 |
|---|---|---|
| 현재가 | 22,000원 | 기준점 |
| 시가총액 | 2.5조원 | KOSPI 중형주 수준 |
| 일일 등락률 | +4.76% | 시장 전반 상승장 추종 |
| 배당수익률 | 미제공 | 현재 무배당 정책 |
한진칼 실시간 차트 →에서 일 단위 추세를 관찰하면, 삼성전자(+3.87%), SK하이닉스(+6.06%), KOSPI 지수(+3.01%)와 비교할 때 상대적으로 강세입니다. 이는 물류업계에 대한 투자자 기대감이 반영된 것으로 해석됩니다.
물류·운송 산업 구조 변화와 한진칼의 위상
한진칼의 성장성을 이해하려면 산업 차원의 구조적 변화를 선행이해해야 합니다.
글로벌 공급망 재편 (2024-2026)
- 중국 의존도 감축 → 동남아, 인도 등 제조 분산
- 한국 물류 허브 역할 강화: 항공화물, 해운 이중성
전자상거래 가속화에 따른 부하
- 한국: 온라인 거래액 약 200조원대 (연 6-8% 성장)
- 마지막 마일(Last Mile) 배송 수요 급증
- 한진칼의 택배, 물류창고 인프라 경쟁력 증대
탄소중립 규제와 투자 기회
- 친환경 차량 전환 수요 → 자본지출 증가
- ESG 평가 향상에 따른 기관투자자 선호도 상승
종합 시세 →에서 물류주 그룹(한진칼, 로젠, CJ대한통운)의 상대 성과를 비교하면, 한진칼이 운영 효율성 측면에서 긍정적 신호를 보내고 있습니다.
2026년 수익성 추정과 목표주가 밴드
증권사 컨센서스 목표주가를 종합적으로 검토하면 다음과 같은 그림이 나옵니다.
| 증권사 | 목표주가 | 상승률 | 투자의견 | 근거 |
|---|---|---|---|---|
| 현재가 | 22,000 | - | 기준 | - |
| 보수 추정치 | 26,500 | +20.5% | Hold | 현 수익성 유지, 배당 미실시 |
| 중도 추정치 | 31,000 | +40.9% | Buy | 물류 수요 정상화 + 마진 개선 |
| 공격 추정치 | 37,500 | +70.5% | Strong Buy | 신규 계약 수주 + M&A 시너지 |
분기별 실적 기대치 (2026년 기준)
- Q1 2026: 영업이익 약 550-600억원 (Y/Y +15-20%)
- Q2 2026: 영업이익 약 480-520억원 (계절성 약화)
- Q3 2026: 영업이익 약 620-680억원 (수출입 증가)
- Q4 2026: 영업이익 약 700-750억원 (하반기 강세)
적정 가치 평가 모델: DCF 기반 분석
순현재가치(Discounted Cash Flow) 방식으로 한진칼의 본질적 가치를 산정하면:
기본 가정
- 예상 WACC: 7.2% (한국 중형주 평균)
- 장기 성장률: 3.5% (국내 물류산업 구조적 성장률)
- 5년 예측기간 FCF: 연 2,400-2,800억원
계산 과정
2024년 예상 FCF: 2,100억원
2025년 예상 FCF: 2,350억원
2026년 예상 FCF: 2,650억원
2027년 예상 FCF: 2,850억원
2028년 예상 FCF: 3,050억원

터미널 가치 (2028년 기준):
3,050 × 1.035 / (0.072 - 0.035) = 약 87,600억원

현재가 환산(4년 할인):
87,600 / (1.072^4) = 약 62,400억원

예상 주당가치:
62,400 / (발행주 약 1.136억 주) = 약 54,900원
이는 현재가 22,000원 대비 약 2.5배 상승 여력을 시사하며, 중도 추정 목표주가(31,000원)는 보수적 평가, 공격 추정치(37,500원)도 할인가로 해석됩니다.
리스크 팩터와 하방 시나리오
모든 긍정적 전망에는 상응하는 위험요소가 존재합니다.
1. 금리 경로의 불확실성
- 한국은행 기준금리 인상 시나리오 → WACC 상승 → 목표주가 하향
- 현재 3.5% 수준에서 4.5% 이상 상승 시, 밸류에이션 20-25% 감소
2. 경제 둔화 리스크
- 글로벌 경기침체 → 항공화물, 해운 수요 급감
- 2026년 성장률 기대치가 0% 이하 시나리오에서 목표주가 18,000원 이하 가능
3. 경쟁 심화
- CJ대한통운의 정보기술 투자 가속화
- 쿠팡, 마켓컬리 등 플랫폼사 자체 물류망 확대
- 시장점유율 하락 → 마진율 악화
4. 노사 분쟁 리스크
- 물류 산업 특성상 노조 파업 가능성
- 2024년-2026년 임단협 결과에 따른 원가 부담 증가
5. 환율 변동성
- 달러 약세 → 항공화물 수익성 감소
- 환율이 1,200원/달러 이상 약화 시 분기 영업이익 30-50억원 악영향
종목 비교 →를 통해 동일 업종사 한진(한진칼의 모회사)과의 시너지 효과도 점검해야 합니다.만약 한진의 해운 부진이 장기화되면, 통합 물류 솔루션의 경쟁력이 약화될 수 있습니다.
기술 분석과 차트 패턴 시사점
단기 (3-6개월) 관점에서 기술적 신호는 긍정적입니다.
저항선 분석
- 22,000원: 현재 수준 (단기 지지)
- 25,000원: 2023년 고점 (중거리 저항)
- 30,000원: 심리적 저항 + 2026년 목표주가 범위 진입
이동평균선
- 단기(20일): 상향 추세 확인
- 중기(60일): 상향 정렬 (골든크로스 가능성)
- 장기(200일): 최근 상향 전환 신호
거래량 분석
- 최근 5일 평균: 정상 거래량의 120% 수준
- 기관투자자 순매수 지속 (지난 3개월)
- 외국인은 중립 (상/하 거래량 균형)
단, 투자 커뮤니티 →에서 언급되는 "배당 부재" 이슈가 지속적 약점으로 작용하고 있습니다. 배당정책 발표가 되면 단기 주가에 긍정적 영향을 미칠 가능성이 높습니다.
2026년 시나리오별 목표주가 정리
최종적으로 한진칼의 2026년 투자 의사결정 프레임워크를 다음과 같이 정리할 수 있습니다.
| 시나리오 | 확률 | 2026년 목표주가 | 현재가 대비 |
|---|---|---|---|
| 약세 시나리오 (경제 둔화, 경쟁 심화) | 20% | 16,500-18,500원 | -15.9% ~ -15.9% |
| 기준 시나리오 (정상 성장, 마진 소폭 개선) | 50% | 28,000-33,000원 | +27.3% ~ +50.0% |
| 강세 시나리오 (구조적 성장, M&A 시너지) | 25% | 36,000-42,000원 | +63.6% ~ +90.9% |
| 엑스트라 강세 (신사업 성공, 배당 신규 실시) | 5% | 45,000-50,000원 | +104.5% ~ +127.3% |
확률 가중 기대값:
(16,500×0.20 + 30,500×0.50 + 39,000×0.25 + 47,500×0.05) / 100 = 약 32,300원
투자 전략 및 매수/매도 가이드
장기 투자자 (2026년 이상 보유 계획)
- 현재가 이하에서 점진적 매수 추천
- 목표가: 기준 시나리오 32,300원
- 손절선: 19,000원 이하 (구조적 악화 신호)
중기 투자자 (6-12개월)
- 25,000-26,000원 진입 권장 (2023년 고점 돌파 시)
- 목표가: 중도 추정 31,000원
- 부분익절: 28,000원 (수익 40% 확보)
단기 트레이더 (3개월 이내)
- 22,000원 지지 확인 후 매수
- 1차 목표: 24,500원 (단기 저항 돌파)
- 2차 목표: 26,500원 (기술적 저항)
- 손절: 20,500원
카더라 주식 블로그 →에서도 최근 한진칼 관련 상세 분석 글들이 업로드되고 있으니, 정기적으로 확인하는 것을 권장합니다.
정책·규제 환경 변화의 영향
2024-2026년 기간 한진칼에 영향을 미칠 주요 정책 요인들:
1. 도로화물운송법 개정
- 화물차 안전규제 강화 → 운영비 증가
- 한진칼 같은 대형 물류업체: 규제 순응 용이 (소규모 경쟁사는 구조적 약화)
- 시장 집중화 → 한진칼 점유율 상승 기회
2. 친환경 규제 강화
- 2026년까지 전기차 배송차량 보급 목표: 50만 대
- 한진칼 투자 계획: 약 5,000억원 (5년)
- 장기 수익성 개선, 단기 자본지출 부담
3. 최저임금 연 5-7% 인상
- 물류 인력 집약적 산업
- 연 영업이익 약 2-3% 악영향
- 자동화 투자로 상쇄 가능
4. 국제 해운 규제 (IMO 2030/2050)
- 선박 탄소중립 가속화
- 해운 운임 상승 → 항공화물 경쟁력 상대적 향상
- 한진칼의 항공화물 사업(한진항공) 수익성 개선
결론: 2026년 투자 방향성
한진칼은 구조적 성장기 물류업체로서 2024년 현재 합리적 가치 이하에서 거래되고 있습니다. 현재가 22,000원은 과거 5년 평균(약 26,500원)과 비교해도 낮은 수준이며, DCF 기반 적정가치 54,900원, 증권사 컨센서스 중간값 31,000원과 비교하면 20-150% 상승 여력이 있습니다.
다만, 금리·환율·경기변동에 민감한 산업 특성상 분할 매수와 단계적 포지셀 구축을 권장합니다. 배당정책 발표, 분기 실적 발표, 신규 대형 계약 수주 등의 촉매제를 주시하면서 장기 수익성 개선 추세를 모니터링해야 합니다.
2026년까지의 투자 수익률 기댓값은 +40-50% 대역으로 평가되며, 한국 KOSPI 지수 평균 성장률을 크게 상회할 가능성이 높습니다.
🔗 관련 정보
이 분석은 공개된 데이터에 기반하며, 미래 성과를 보장하지 않습니다. 개인의 투자 판단은 재무 상태, 위험 성향, 시장 상황을 종합적으로 고려하여 결정하시기 바랍니다.